Узнайте за 1 мин, подходит ли вам процедура банкротства
Досрочное погашение ипотеки: что выгоднее — уменьшить срок или платёж
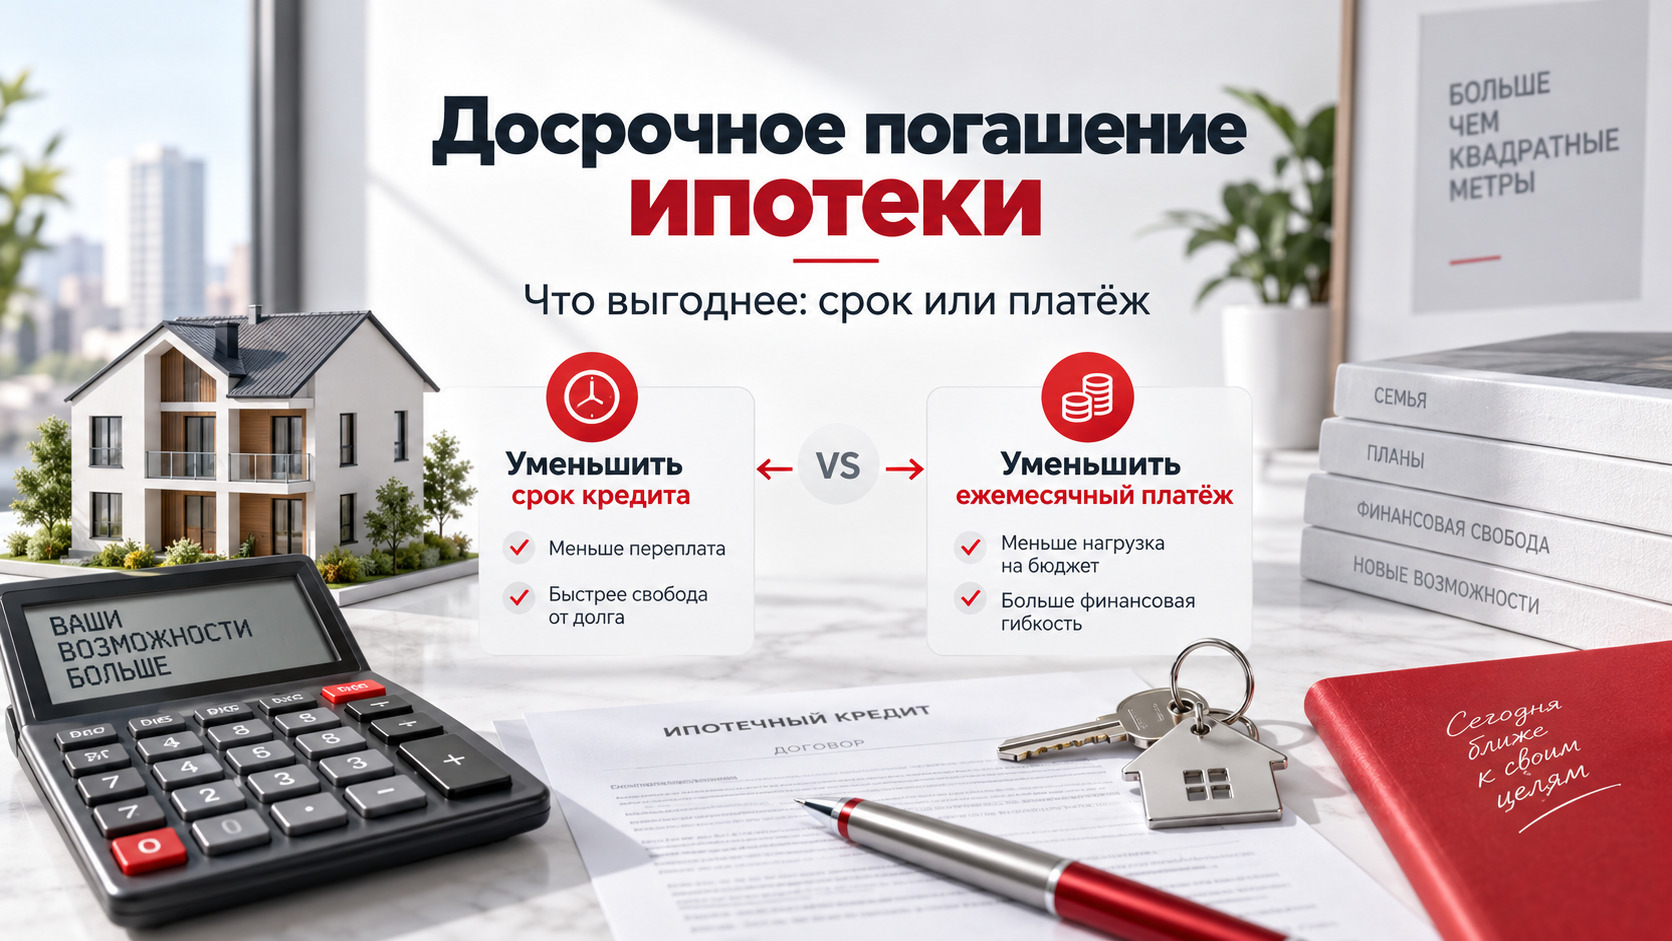
Когда появляются свободные деньги, их можно направить на досрочное погашение ипотеки. После этого обычно предстоит выбрать: сократить срок кредита или уменьшить ежемесячный платёж. Первый вариант позволяет сильнее снизить переплату, если дальше платить по новому графику. Второй освобождает часть ежемесячного бюджета — и в некоторых ситуациях именно это важнее. Уменьшать платёж само по себе не ошибка. Чтобы выбрать подходящий вариант, нужно сравнить будущие проценты, оценить стабильность доходов и понять, сколько денег останется на обязательные расходы.
Как работает досрочное погашение ипотеки
При аннуитетном графике ежемесячный платёж обычно одинаковый, пока не меняются условия кредита. Внутри этой суммы есть две части: проценты за пользование деньгами и погашение основного долга.
Проценты начисляются на остаток задолженности. В начале длительного кредита этот остаток большой, поэтому на проценты может уходить значительная часть платежа. По мере погашения долга соотношение меняется: процентов становится меньше, а на возврат основной суммы направляется больше денег.
Досрочное погашение уменьшает основной долг и будущие проценты. При одинаковой сумме, дате и порядке зачисления остаток долга сразу после операции будет одинаковым — независимо от того, выбрали вы сокращение срока или снижение платежа. Разница возникает дальше: сколько вы будете вносить каждый месяц и как быстро погасите оставшуюся задолженность.
Что даёт сокращение срока ипотеки
При сокращении срока ежемесячный платёж обычно остаётся примерно прежним. Поскольку долг после досрочного взноса стал меньше, в последующих платежах большая доля денег направляется на его погашение. Кредит заканчивается раньше, а общая сумма будущих процентов снижается.
Этот вариант имеет смысл рассматривать, если текущий платёж посилен, доход достаточно устойчив и есть запас денег на непредвиденные расходы. Он помогает быстрее рассчитаться с банком, но почти не облегчает обязательную ежемесячную нагрузку.
Поэтому направлять все накопления на сокращение срока без оценки бюджета не стоит. Если после этого на лечение, ремонт или обычные расходы придётся брать новый дорогой кредит, часть экономии может потеряться.
Когда полезнее уменьшить ежемесячный платёж
При уменьшении платежа срок по новому графику обычно сохраняется, а обязательная ежемесячная сумма становится меньше. Это даёт больше свободных денег на повседневные расходы и снижает риск просрочки при временных финансовых трудностях.
Такой вариант может быть полезен, если:
- доход меняется от месяца к месяцу;
- ожидается отпуск по уходу за ребёнком или смена работы;
- выросли расходы на лечение, детей или содержание семьи;
- кроме ипотеки есть другие кредиты;
- нынешний платёж удаётся вносить с трудом.
Снижение платежа тоже уменьшает будущие проценты по сравнению с прежним графиком без досрочного погашения. Однако если дальше вносить только новую обязательную сумму, экономия обычно будет меньше, чем при сокращении срока.
Срок или платёж: сравнение на примере
Предположим, остаток ипотеки составляет 3 млн рублей, ставка — 12% годовых, а платить осталось 15 лет. Ежемесячный аннуитетный платёж — примерно 36 005 рублей. Заёмщик направляет дополнительные 300 000 рублей на уменьшение основного долга.
 В этом примере уменьшение платежа освобождает около 3 600 рублей в месяц. Сокращение срока позволяет рассчитаться приблизительно на 3 года и 4 месяца раньше.
Это условный расчёт с постоянной ставкой и ежемесячным начислением процентов. Предполагается, что вся дополнительная сумма уменьшает основной долг, а последующих досрочных взносов нет. Страховка и другие расходы не учитываются; последний платёж при сокращении срока меньше обычного. Банковский расчёт может отличаться из-за конкретных дат, ежедневного начисления процентов и округлений.
Можно ли уменьшить платёж, но продолжать платить прежнюю сумму
Да, можно снизить обязательный платёж, а разницу регулярно направлять на досрочное погашение.
Например, после пересчёта банк требует 32 405 рублей вместо 36 005 рублей. Если бюджет позволяет, заёмщик продолжает направлять на ипотеку прежние 36 005 рублей: обязательный платёж и дополнительный взнос.
При одинаковых фактических суммах и датах уменьшения долга, неизменной ставке и прочих равных условиях результат по процентам будет таким же, как при сокращении срока. При этом обязательный платёж по графику остаётся ниже: в трудный месяц можно внести только его.
Но здесь важен порядок операций. Деньги сверх платежа должны действительно зачисляться в досрочное погашение. Если просто оставить их на счёте, банк может списывать их по обычному графику, а остаток основного долга заранее не уменьшится.
Такой подход требует регулярности. Если после снижения платежа перестать вносить дополнительные суммы, кредит будет погашаться медленнее и экономия окажется меньше.
Как правильно оформить досрочное погашение
Перед переводом денег проверьте порядок действий в договоре и приложении банка. Обратите внимание на срок подачи заявления, дату списания и доступные варианты изменения графика. Условия досрочного возврата относятся к положениям договора, которые рекомендует заранее изучать Банк России.
Последовательность действий обычно такая:
- Определите сумму. Учтите ближайший обязательный платёж и деньги, которые понадобятся семье до следующего дохода.
- Сравните два графика. Посмотрите новый платёж, дату окончания кредита и сумму оставшихся процентов.
- Оформите досрочное погашение. Подайте заявление или заявку предусмотренным банком способом.
- Обеспечьте нужный остаток на счёте. Уточните, как дополнительный взнос сочетается с очередным платежом.
- Проверьте результат. Убедитесь, что операция выполнена, основной долг уменьшился и новый график доступен.
Не считайте досрочный взнос автоматической заменой очередного платежа. Ориентируйтесь на условия банка и обновлённый график.
Если банк списал деньги не так, как было указано в заявлении, сохраните подтверждение операции и запросите письменное объяснение расчёта. На бесплатной первичной консультации в Едином Центре Защиты можно обсудить спорную ситуацию и документы, которые помогут её проверить.
Какие ошибки уменьшают экономию
Сравнивать только размер платежа. Небольшой платёж удобнее для бюджета, но сам по себе не показывает полную стоимость кредита. Смотрите также на срок и будущие проценты.
Отдавать банку весь денежный запас. Досрочное погашение снижает долг, но вернуть внесённые деньги для повседневных расходов уже не получится. Перед операцией оцените ближайшие траты и устойчивость доходов.
Не учитывать другие кредиты. Если вместе с ипотекой есть кредитная карта или заём по более высокой ставке, стоит сравнить, погашение какого долга даст большую экономию. Учитывайте также просрочки, льготные периоды и условия договоров.
Не проверять новый график. Само пополнение счёта ещё не подтверждает уменьшение основного долга. После операции проверьте остаток задолженности и дату следующего платежа.
Откладывать обязательный платёж ради будущего досрочного взноса. Пока график не изменён, его нужно соблюдать. Планируемое погашение не отменяет текущие обязательства.
Что делать, если ипотека и другие долги уже перегружают бюджет
Когда денег регулярно не хватает на обязательные расходы, сначала нужно оценить общую нагрузку. Составьте список платежей по ипотеке, кредитам, картам и займам. Отдельно посчитайте необходимые расходы на продукты, ЖКУ, транспорт, лечение и детей. Сравните итог с доходом, на который действительно можете рассчитывать.
Если бюджет не сходится, дополнительный заём для очередного платежа может лишь увеличить задолженность. Полезнее обсудить с кредиторами возможное изменение условий и проверить, доступны ли меры поддержки. Право на кредитные каникулы, субсидии и другие механизмы зависит от конкретных обстоятельств и действующих требований.
При обращении в банк уточняйте не только новый размер платежа, но и срок, общую переплату и дополнительные условия. Пока изменение не оформлено, прежний график продолжает действовать.
Если трудности затрагивают сразу несколько обязательств, юрист поможет оценить договоры, требования кредиторов и доступные способы урегулирования. Решение зависит от доходов, имущества, суммы задолженности и наличия просрочек.
Частые вопросы
Всегда ли выгоднее сокращать срок ипотеки?
Если сравнивать будущие проценты при одинаковом досрочном взносе и последующих платежах строго по новым графикам, сокращение срока обычно даёт большую экономию. Но уменьшение обязательного платежа может быть важнее для устойчивости семейного бюджета.
Правда ли, что в начале ипотеки выплачиваются только проценты?
Нет. Обычный аннуитетный платёж включает и проценты, и часть основного долга. Их соотношение зависит от ставки, срока и остатка задолженности.
Есть ли смысл досрочно погашать ипотеку ближе к концу срока?
Да, уменьшение долга позволяет сократить ещё не начисленные проценты. Однако при одинаковой дополнительной сумме экономия обычно меньше, чем на более раннем этапе кредита. Уже уплаченные проценты за прошедший период такой взнос не возвращает.
Можно ли просто переводить на ипотечный счёт больше денег?
Сначала проверьте правила банка. Для уменьшения основного долга может требоваться отдельная заявка на досрочное погашение. Без неё дополнительные деньги могут остаться на счёте до следующих плановых списаний.
Выбирайте вариант досрочного погашения после сравнения двух графиков и семейного бюджета. Сокращение срока помогает сильнее уменьшить будущие проценты, а снижение платежа — сделать обязательную нагрузку посильнее.
Если ипотека, кредиты и займы уже мешают справляться с повседневными расходами, запишитесь на бесплатную первичную консультацию в Единый Центр Защиты. Юрист поможет разобраться в обязательствах и определить, какие законные варианты можно рассмотреть в вашей ситуации.