Узнайте за 1 мин, подходит ли вам процедура банкротства
Суммы банкротства физического лица: от какой суммы можно подать заявление
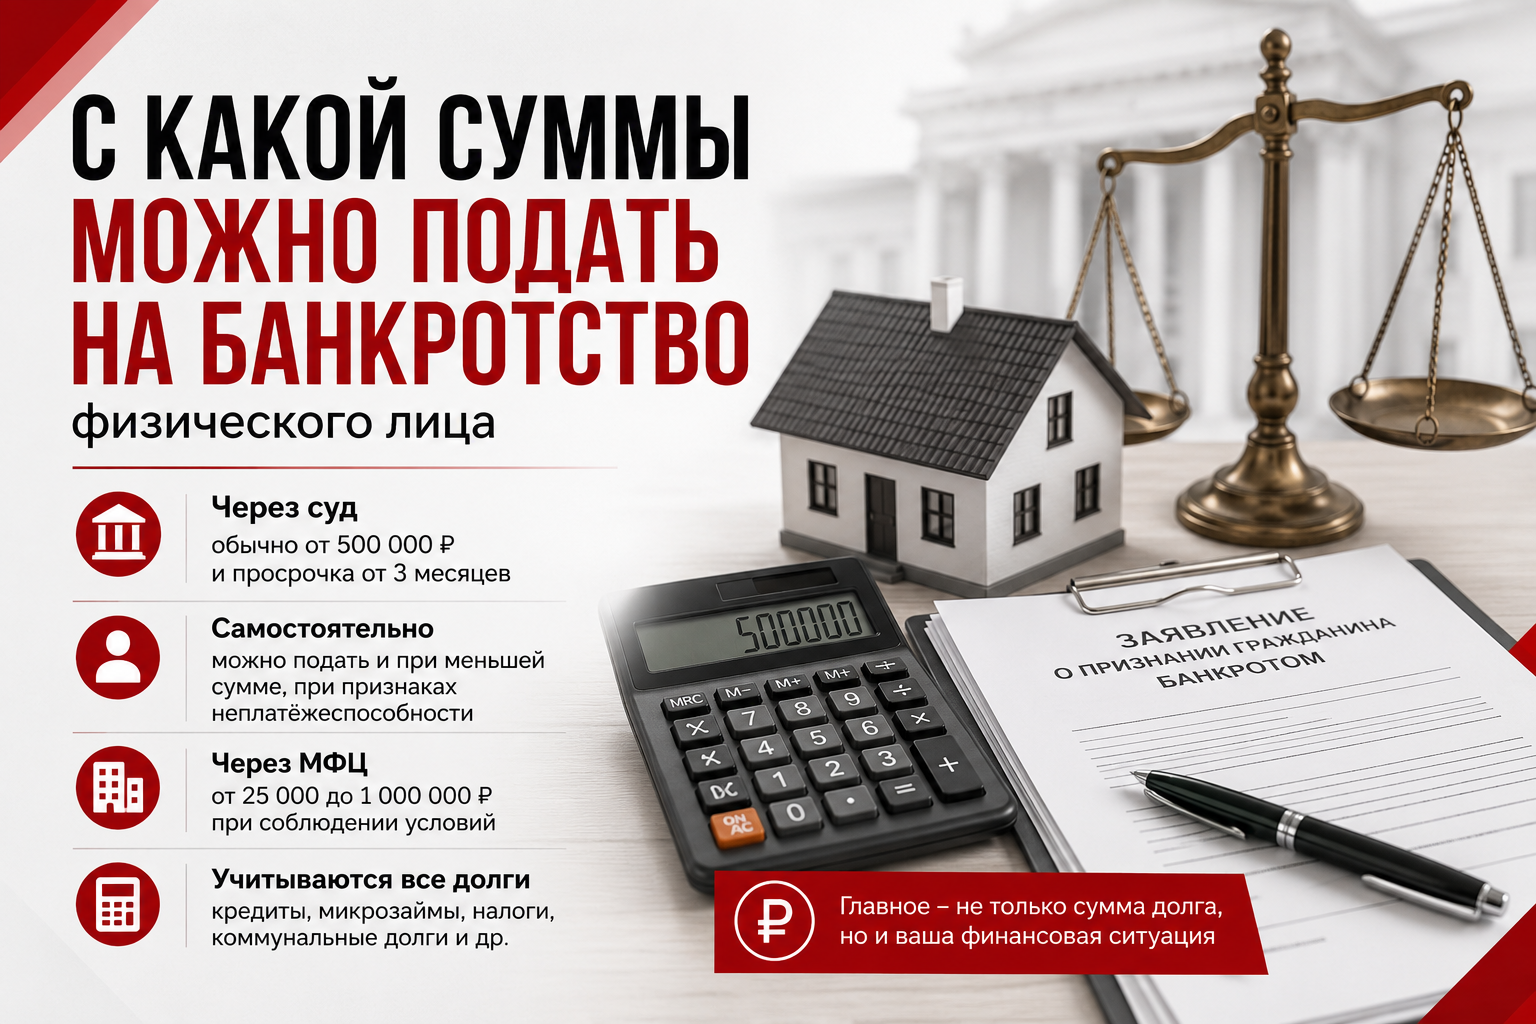
Один из самых частых вопросов должников — банкротство физического лица с какой суммы вообще возможно. Многие слышали про 500 000 рублей и просрочку 3 месяца, но это не единственное правило.
Суммы банкротства физического лица нужно оценивать вместе с доходом, имуществом, количеством кредиторов, просрочками и признаками неплатёжеспособности. Для суда и для МФЦ действуют разные условия.
Если вы не понимаете, подходит ли ваша сумма долга для банкротства, можно записаться на бесплатную консультацию в Единый Центр Защиты. Юрист посмотрит долги, доходы, просрочки и подскажет, какой вариант можно рассмотреть.
Банкротство физического лица: с какой суммы можно подать
Чаще всего называют сумму 500 000 рублей. Она важна, но сама по себе не означает, что суд автоматически признает человека банкротом.
Нужно учитывать, кто подаёт заявление: сам должник, кредитор или уполномоченный орган. Для кредитора обычно важны требования не менее 500 000 рублей и просрочка не менее 3 месяцев.
Сам гражданин может обратиться в суд и при меньшей сумме, если есть признаки неплатёжеспособности или очевидно, что платить по обязательствам в срок он не сможет.
Поэтому вопрос «с какой суммы можно подать на банкротство физического лица» нельзя решать только по одной цифре. Важно смотреть всю долговую картину.
От какой суммы банкротство физических лиц возможно через суд
Для судебного банкротства часто ориентируются на 500 000 рублей и просрочку от 3 месяцев. Это классический ориентир для заявления кредитора или уполномоченного органа.
Но для самого должника ситуация шире. Если человек понимает, что уже не может платить, дохода не хватает, а долги растут, он вправе оценивать банкротство и до того, как долг станет больше 500 000 рублей.
Суд смотрит не только на размер долга, но и на признаки неплатёжеспособности: просрочки, невозможность платить по графику, исполнительные производства, аресты счетов, недостаточность имущества и реальное финансовое положение.
Если есть сомнения, лучше не ждать приставов. На бесплатной консультации юрист Единого Центра Защиты поможет понять, есть ли основания для обращения в суд именно сейчас.
Можно ли подать на банкротство, если долг меньше 500 000 ₽
Да, в отдельных ситуациях можно рассматривать судебное банкротство и при долге меньше 500 000 рублей. Но должнику нужно показать, что он действительно не может исполнять обязательства.
Например, долг может быть 250 000–300 000 рублей, но доход маленький, платежи уже непосильные, есть просрочки, удержания или несколько кредиторов.
При небольшой сумме важно считать не только долг, но и целесообразность процедуры. Иногда лучше сначала рассмотреть реструктуризацию, переговоры с кредиторами, работу с судебным приказом или внесудебное банкротство через МФЦ, если оно подходит.
Обязанность подать заявление при долге от 500 000 ₽
Право подать заявление и обязанность подать заявление — разные вещи.
Обязанность может возникнуть, если общий размер обязательств составляет не менее 500 000 рублей, а расчёт с одним или несколькими кредиторами делает невозможным исполнение обязательств перед другими.
Это не означает, что при сумме 500 000 рублей банкротство «включается само». Суд всё равно проверяет документы, долги, доходы, имущество и обстоятельства дела.
Затягивать при очевидной неплатёжеспособности опасно: могут расти штрафы, появиться новые суды, исполнительные производства, списания и споры с кредиторами.
Суммы для банкротства физического лица через МФЦ
Для внесудебного банкротства через МФЦ действует отдельный диапазон: от 25 000 до 1 000 000 рублей без учёта штрафов, пеней и других санкций за просрочку.
Но одной суммы недостаточно. Для МФЦ нужны специальные условия, связанные с исполнительными документами, работой приставов, отсутствием имущества для взыскания, а в отдельных случаях — с пенсией, пособиями или длительным взысканием.
Процедура через МФЦ бесплатная, но подходит не всем, как проходит процедура подробно рассказали здесь. Если сумма попадает в диапазон, но остальные условия не соблюдены, придётся рассматривать судебное банкротство или другие варианты.
Какие долги учитывать при расчёте суммы
Считать нужно не только кредиты. В общую картину могут входить:
— кредиты и кредитные карты;
— микрозаймы;
— долги по распискам;
— налоги и обязательные платежи;
— коммунальные долги;
— поручительство;
— задолженность у приставов;
— алименты и другие личные обязательства.Но важно понимать: учитываемая сумма и списываемость долга — разные вопросы. Некоторые долги могут учитываться при анализе ситуации, но после банкротства не списываться, например алименты или вред жизни и здоровью.
Почему нельзя считать только ежемесячный платёж
Иногда человек говорит: «У меня просрочка всего 40 000 рублей». Но общий долг по кредитам при этом может быть 700 000 рублей.
Для анализа важна не только просроченная сумма, а весь объём обязательств: основной долг, проценты, штрафы, будущие платежи, судебные решения и исполнительные производства.
Лучше собрать справки от кредиторов, данные из банков, МФО, ФССП и кредитной истории. Так будет понятно, какая сумма долга есть на самом деле.
Если долг большой, но просрочки пока нет
Бывает, что просрочки ещё нет, но человек уже понимает: дальше платить по графику он не сможет. Это называется предвидение банкротства.
В такой ситуации важно не создавать просрочку искусственно, а собрать доказательства: доходы, графики платежей, расходы на жизнь, иждивенцев, болезнь, потерю работы или снижение дохода.
Иногда сначала стоит рассмотреть реструктуризацию или переговоры с кредиторами. Но если видно, что долговая нагрузка уже неподъёмная, лучше заранее получить консультацию.

Частые ошибки
Главная ошибка — думать, что банкротство возможно только от 500 000 рублей. Для должника это не всегда так.
Вторая ошибка — считать только просрочку, а не весь долг. Третья — думать, что МФЦ подходит при любых долгах до 1 000 000 рублей. Четвёртая — не учитывать микрозаймы, долги по распискам, поручительство и исполнительные производства.
Ещё одна ошибка — считать, что чем больше долг, тем проще списать обязательства. На практике важны не только суммы, но и документы, имущество, доходы и добросовестность должника.
Частые вопросы
С какой суммы можно подать на банкротство физического лица?
Через суд часто ориентируются на 500 000 рублей, но сам должник может оценивать подачу и при меньшей сумме, если есть признаки неплатёжеспособности.
Какая сумма нужна для банкротства через МФЦ?
Для МФЦ действует диапазон от 25 000 до 1 000 000 рублей, но нужны и другие условия. Одной подходящей суммы недостаточно.
Если долг больше 500 000 ₽, банкротство обязательно?
Не автоматически. Нужно смотреть, может ли человек платить, есть ли просрочки, имущество, кредиторы и обязанность обратиться в суд.
Сумма долга важна, но не решает вопрос банкротства сама по себе. Для суда учитываются обязательства, просрочки, доходы, имущество, признаки неплатёжеспособности и поведение должника. Для МФЦ действуют отдельные лимиты и строгие условия.
Перед выбором процедуры лучше посчитать не только общий долг, но и его состав. Запишитесь на бесплатную консультацию в ЕЦЗ — юрист разберёт вашу ситуацию и подскажет, подходит ли банкротство через суд, МФЦ или стоит рассмотреть другой законный вариант.