Узнайте за 1 мин, подходит ли вам процедура банкротства
Сколько можно не платить по кредиту: когда начинается просрочка и что будет дальше
Платёж по кредиту назначен на понедельник, а зарплата придёт в пятницу. Будет ли четыре дня на оплату без последствий? По обычному потребительскому кредиту закон не предоставляет несколько запасных дней после даты платежа. Если по условиям договора срок наступил, а необходимая сумма не внесена, возникает просрочка. При этом пропуск платежа и право банка потребовать весь остаток кредита — разные события.
«Если не платить месяц — ничего страшного?»
«А банк идёт в суд только через три месяца?»
«Правда ли, что через три года кредит можно вообще не возвращать?»
Вокруг просрочки много мифов. На самом деле универсального безопасного срока, в течение которого можно не платить кредит без последствий, нет.
Разберём, сколько можно не платить по кредиту, когда банк вправе потребовать всю сумму и почему ждать три года — плохая стратегия.
С какого дня начинается просрочка по кредиту
Просрочка возникает, когда обязательный платёж не внесён в установленную договором дату и размере.
То есть нет правила: «первые 10 дней не считаются».
Если платёж должен быть внесён 15 ноября, а 16 ноября необходимой суммы нет, график уже нарушен.
Другое дело, что последствия одного дня просрочки и нескольких месяцев задолженности сильно отличаются.
Что происходит в первые дни
Банк может:
- направить СМС или push-уведомление;
- позвонить заемщику;
- начислить предусмотренную договором неустойку;
- передать сведения о нарушении платёжной дисциплины в кредитную историю.
Размер неустойки по обычному потребительскому кредиту ограничен законом. Если на долг продолжают начисляться проценты, неустойка не может превышать 20% годовых от суммы просроченной задолженности.
Даже короткая просрочка может попасть в кредитную историю, поэтому рассчитывать на «неофициальный льготный период» не стоит.
Что будет, если не платить месяц
Через месяц долг не аннулируется и договор не прекращается.
Продолжают действовать:
- основное обязательство;
- проценты по договору;
- штрафные начисления в установленных пределах;
- мероприятия по взысканию.
Если возникли финансовые трудности, месяц просрочки — уже повод обратиться к банку.
Особенно потому, что законодательство о кредитных каникулах допускает обращение даже при уже существующей просроченной задолженности.
Что будет после 60 дней просрочки
Здесь есть конкретная норма закона.
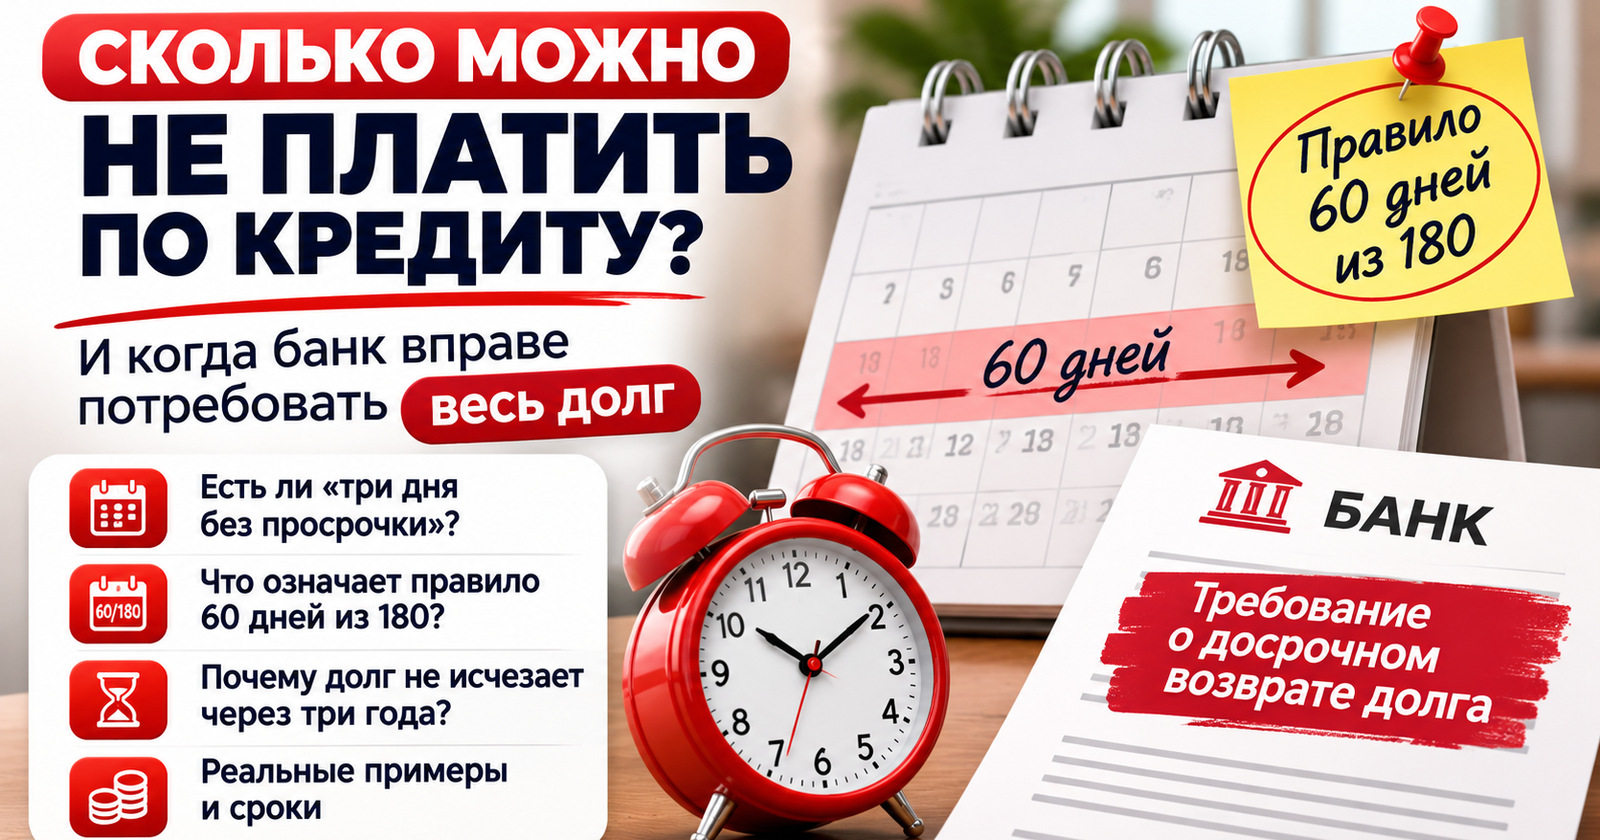
По потребительскому кредиту, заключённому на срок больше 60 дней, кредитор вправе потребовать досрочно вернуть весь остаток кредита вместе с причитающимися процентами, если продолжительность нарушений в совокупности превысила 60 календарных дней за последние 180 дней.
Банк должен направить уведомление и установить срок возврата не меньше 30 календарных дней.
Это важное уточнение.
Не существует универсального правила «60 дней не платишь — кредит автоматически закрывается и сразу идёт приставам».
Банк лишь получает определённое законом право потребовать досрочный возврат.
Когда банк подаёт в суд
Закон не устанавливает единого правила: «банк обязан обратиться в суд на 91-й день».
Один кредитор может начать судебное взыскание достаточно быстро, другой — через несколько месяцев.
Некоторые долги сначала передаются на внутреннее взыскание или профессиональной коллекторской организации.
При этом коллекторы не получают полномочий приставов. Они не вправе самостоятельно арестовать квартиру, автомобиль или банковский счёт.
Для принудительного взыскания требуется исполнительный документ.
Что будет после суда
После вступления судебного акта в силу или выдачи судебного приказа кредитор может предъявить исполнительный документ.
Далее взыскание может проходить через банк или судебных приставов.
Приставы имеют право в установленном законом порядке:
- обращать взыскание на деньги на счетах;
- удерживать часть зарплаты;
- накладывать ограничения;
- арестовывать имущество;
- при наличии оснований ограничивать выезд из России.
По обычным денежным требованиям из зарплаты обычно удерживается не более 50% после налогов.
Можно ли просто не платить три года
Это один из самых опасных мифов.
Общий срок исковой давности действительно составляет три года. Но это не означает: «прошло три года с последнего платежа — долг исчез».
Для кредита с периодическими платежами срок давности может рассчитываться отдельно по каждому платежу. Если банк заявил требование о досрочном возврате всей суммы, расчёт может зависеть уже от даты исполнения этого требования.
Кроме того, суд не применяет исковую давность автоматически просто потому, что срок прошёл: о её применении должна заявить сторона спора.
Поэтому «три года прятаться от банка» — не способ законно списать кредит.
А если банк несколько лет вообще не звонит
Отсутствие звонков не означает отсутствие задолженности.
Требование могло:
- быть передано другому кредитору;
- уже находиться в суде;
- перейти на стадию исполнительного производства;
- отображаться в кредитной истории.
Лучше самостоятельно проверить данные в банке, кредитную историю и наличие исполнительных производств.
Когда уже не стоит ждать
Если прошло несколько месяцев, а вы понимаете, что доход не восстановится и вернуться в первоначальный график невозможно, полезнее искать решение, чем считать дни просрочки.
При временной проблеме это может быть реструктуризация или кредитные каникулы.
Если долгов несколько и ежемесячно не хватает денег даже на обязательные расходы, стоит оценить банкротство.
На бесплатной консультации в Едином Центре Защиты можно посчитать реальную долговую нагрузку, проверить суды и исполнительные производства и понять, какой вариант возможен в вашей ситуации.
Главное
Не существует срока, в течение которого кредит можно просто не платить без последствий.
Просрочка начинается с нарушения графика.
А чем дольше человек ничего не предпринимает, тем чаще проблема проходит путь от звонков банка до суда и исполнительного производства.
Поэтому правильный вопрос не «сколько ещё можно не платить?», а «какой вариант решения доступен мне сейчас, пока долг не стал ещё больше?»