Узнайте за 1 мин, подходит ли вам процедура банкротства
Просрочка по кредиту: чем грозит и что делать заемщику
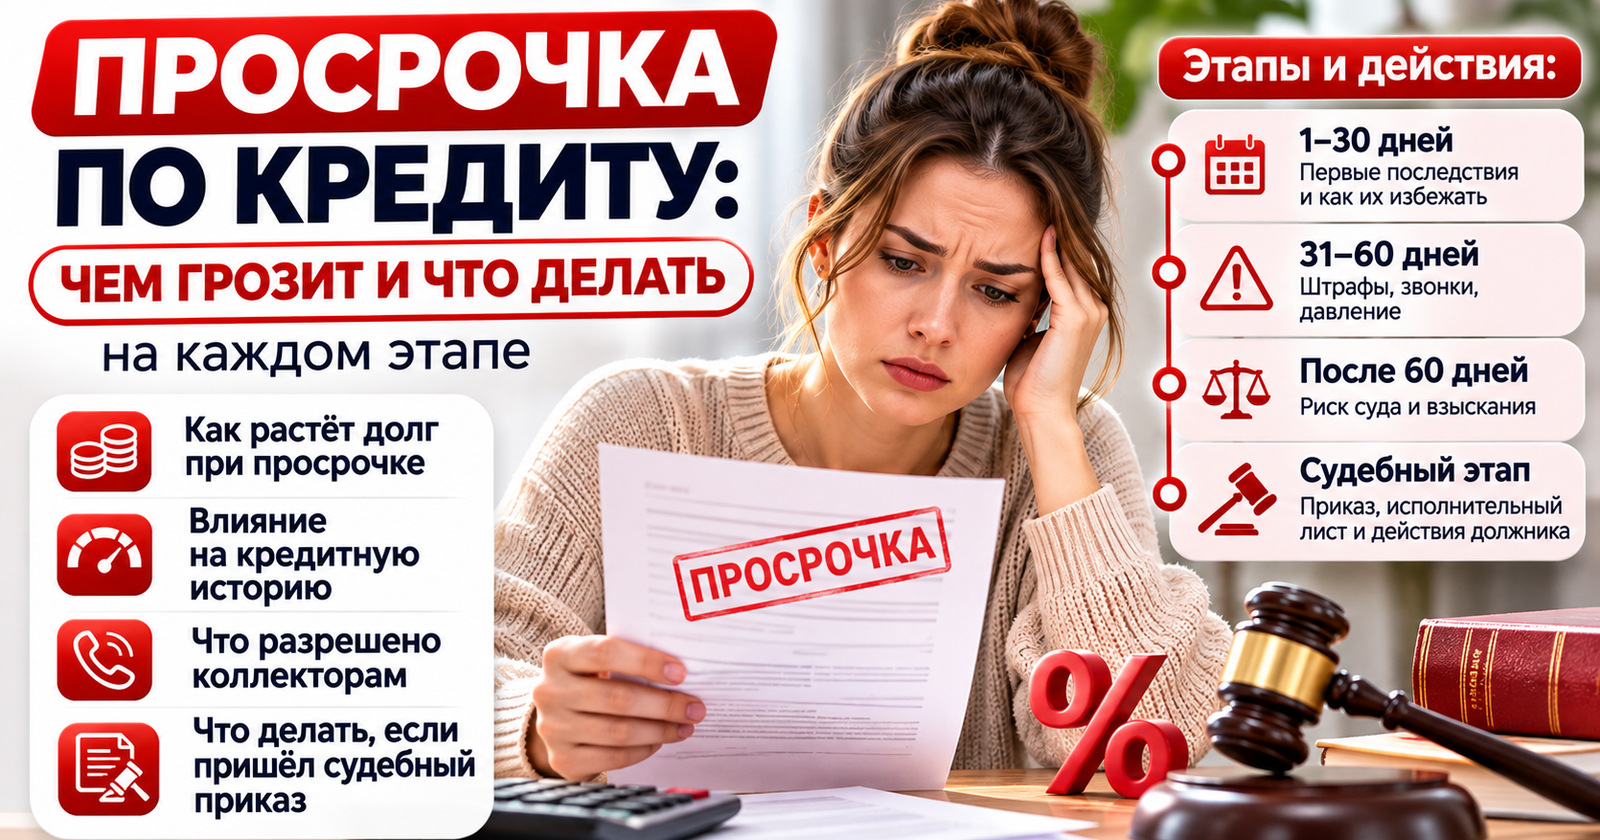
Просрочка по кредиту может начаться с одного пропущенного платежа, а закончиться судебным взысканием и работой приставов. Но между этими событиями обычно проходит несколько этапов, и на каждом из них у заемщика остаются разные варианты действий. Разберём, чем грозит просрочка по кредиту, как растёт долг и что делать, если вернуться в график уже не получается.
Что считается просрочкой
Просрочка возникает, если заемщик не внёс обязательный платёж в установленный договором срок.
Причина не меняет самого факта нарушения.
Можно потерять работу, уйти на больничный, столкнуться с семейной проблемой — для банка платёж всё равно считается невнесённым.
Но причина финансовых трудностей может иметь значение при обращении за кредитными каникулами или реструктуризацией.
Последствие №1: начисляется неустойка
Банк не может устанавливать любую пеню по своему желанию.
Для обычного потребительского кредита размер ответственности ограничен законом.
Если проценты на сумму кредита продолжают начисляться, неустойка за просрочку не может превышать 20% годовых от суммы просроченной задолженности.
Если договор не предусматривает начисление процентов за этот период — предел составляет 0,1% от просрочки за каждый день нарушения.
При этом проценты по самому кредиту и неустойка — не одно и то же.
Последствие №2: ухудшается кредитная история
Сведения о сумме и длительности просроченной задолженности входят в кредитную историю.
Позже это может повлиять на решение банков при выдаче:
- нового кредита;
- ипотеки;
- кредитной карты;
- рефинансирования.
И даже если просрочку потом полностью закрыть, достоверная запись о ней не удаляется просто по просьбе заемщика.
Последствие №3: банк начинает взыскание
Сначала чаще всего используются звонки, сообщения и письменные требования.
Кредитор также может привлечь организацию, которая занимается взысканием задолженности.
При этом закон ограничивает способы взаимодействия с должником и передачу информации о долге третьим лицам. Например, сведения о задолженности нельзя просто сообщать родственникам или коллегам без предусмотренного законом согласия.
Коллектор при этом не является судебным приставом.
Он не вправе сам арестовать счёт или забрать автомобиль.
Последствие №4: банк может потребовать вернуть весь кредит
Для потребительского кредита сроком больше 60 календарных дней важен рубеж: если совокупная продолжительность просрочки превысила 60 дней за последние 180 дней, кредитор вправе потребовать досрочный возврат оставшейся суммы и процентов.
При этом заемщику должен быть дан срок на возврат не менее 30 календарных дней с момента направления уведомления.
Поэтому требование: «Верните весь остаток кредита» может быть законным, но всегда стоит проверять основание, даты нарушений и само уведомление.
Последствие №5: суд
Если задолженность не урегулирована, кредитор вправе обратиться за судебным взысканием.
В зависимости от ситуации это может быть приказное или исковое производство.
Судебные документы нельзя игнорировать.
Например, если человек не согласен с судебным приказом, законом предусмотрена процедура его отмены. Если же просто не получать письма и ничего не предпринимать, дело может перейти на стадию исполнения.
Последствие №6: приставы
После появления исполнительного документа возможно принудительное взыскание.
Деньги могут взыскиваться со счетов и части доходов.
По обычным требованиям с заработной платы удерживается не более 50% суммы после налогов; по отдельным категориям требований — до 70%.
Также приставы вправе в предусмотренных законом случаях работать с имуществом должника.
Поэтому фраза: «У меня официальная зарплата маленькая, значит, больше ничего не будет» не всегда верна.
Могут ли забрать единственную квартиру
По обычному необеспеченному кредиту единственное пригодное для постоянного проживания жильё, как правило, имеет исполнительский иммунитет.
Но есть важные исключения — в частности, вопрос ипотеки и залогового жилья регулируется иначе.
Также наличие защиты единственного жилья не означает, что всё остальное имущество автоматически неприкосновенно.
Автомобиль, вторая квартира, дорогое имущество требуют отдельной оценки.
Что делать при первой просрочке
Если вы понимаете, что платёж пропущен из-за временной проблемы, не ждите несколько месяцев.
- Уточните точную сумму задолженности.
- Запросите информацию о начислениях.
- Проверьте право на кредитные каникулы.
- Обсудите реструктуризацию.
- И главное — посчитайте, сможете ли вы реально вернуться в график.
Если доход снизился минимум на 30%, могут быть доступны законные кредитные каникулы сроком до шести месяцев при соблюдении остальных условий.
Когда просрочка становится признаком серьёзной долговой проблемы
Одна задержка на несколько дней и ситуация, когда человек полгода не может оплачивать пять кредитов, — разные истории.
Тревожные признаки:
- несколько кредитов уже в просрочке;
- платежи превышают свободный доход;
- для погашения долгов берутся новые займы;
- начались суды;
- появились исполнительные производства;
- нет реалистичного способа закрыть долг за счёт текущего дохода.
В таких случаях стоит оценивать не одну просрочку, а всю задолженность.
Можно ли списать просроченные кредиты через банкротство
При наличии оснований потребительские кредиты, кредитные карты, микрозаймы и другие обычные денежные обязательства могут учитываться в процедуре банкротства.
Но банкротство — не автоматическая кнопка «убрать любой долг».
Перед процедурой необходимо проверить имущество, сделки, доходы, историю возникновения долгов и обязательства, которые по закону не прекращаются.
На бесплатной консультации в Едином Центре Защиты мы можем разобрать вашу задолженность и определить, стоит ли пытаться восстановить платежи или уже имеет смысл рассматривать банкротство.