Узнайте за 1 мин, подходит ли вам процедура банкротства
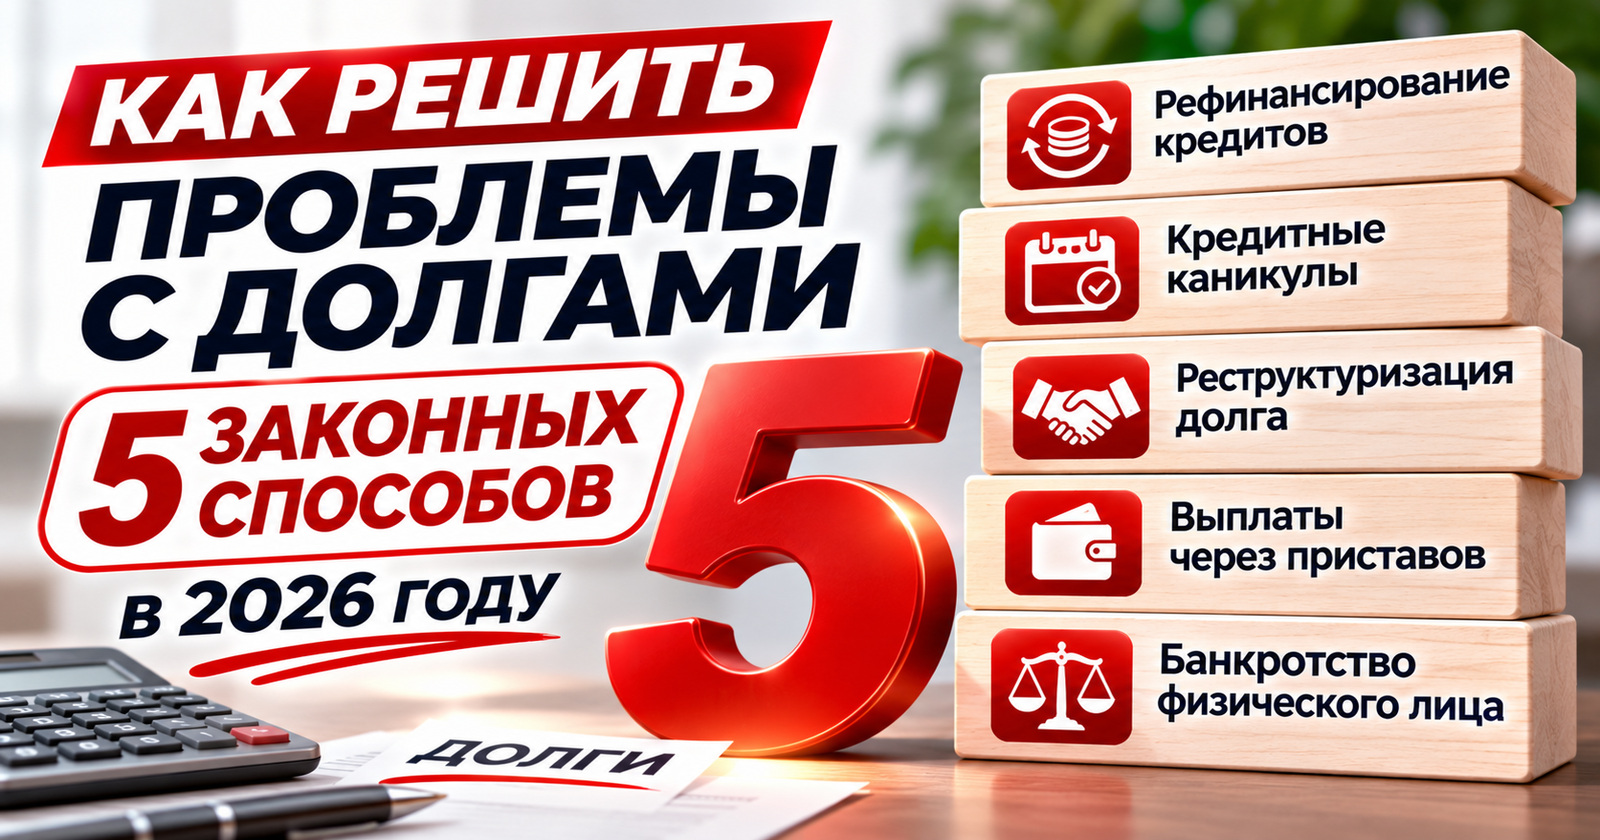
5 способов решить проблемы с долгами: от переговоров с банком до банкротства
Проблемы с долгами редко начинаются с огромной суммы. Сначала немного не хватает до зарплаты.
Потом используется кредитная карта. Следом берётся новый кредит, чтобы закрыть предыдущий.
Через год человек может исправно получать зарплату и при этом почти ничего не оставлять себе после обязательных платежей.
Но долговая проблема не всегда означает, что единственный выход — банкротство.
Разберём 5 законных способов решить проблемы с долгами и объясним, кому подходит каждый вариант.
Способ 1. Рефинансирование
Рефинансирование — это новый кредит, которым погашаются существующие обязательства на других условиях.
Оно может быть полезно, если:
- новая ставка ниже;
- несколько кредитов объединяются в один;
- ежемесячный платёж действительно уменьшается;
- доход позволяет обслуживать новый график.
Но важно считать общую переплату.
Если платёж уменьшили только потому, что кредит растянули ещё на семь лет, итоговая стоимость долга может вырасти.
Рефинансирование плохо работает, когда человек уже имеет длительные просрочки и высокую долговую нагрузку: банк может просто не одобрить новый договор.
И уж точно не стоит путать рефинансирование с новым микрозаймом для оплаты старого кредита.
Способ 2. Кредитные каникулы
Если проблема с деньгами временная, можно проверить право на законные кредитные каникулы.
В частности, они могут быть доступны гражданину, чей доход за два месяца перед обращением снизился минимум на 30% относительно среднемесячного дохода за предшествующие 12 месяцев. Льготный период составляет до шести месяцев.
Просрочка, которая уже появилась, сама по себе не закрывает возможность обращения.
Кредитные каникулы особенно полезны, если понятно: через несколько месяцев доход восстановится.
Если же через полгода финансовая ситуация останется прежней, каникулы только отложат проблему.
Способ 3. Реструктуризация долга
Реструктуризация — изменение условий существующего обязательства.
Банк может, например:
- увеличить срок;
- уменьшить ежемесячный платёж;
- предложить новый график;
- временно изменить порядок выплат.
- Условия зависят от конкретного кредитора.
Поэтому перед подписанием дополнительного соглашения обязательно нужно посмотреть:
- новый срок;
- общую переплату;
- процентную ставку;
- что происходит с уже начисленной просрочкой.
В некоторых случаях уменьшение платежа действительно спасает семейный бюджет.
В других — человек просто получает тот же долг, растянутый на значительно больший срок.
Способ 4. Урегулировать долг после суда и работы приставов
Если кредит уже взыскан через суд, это не означает, что вариантов больше нет.
Нужно проверить:
- правильность суммы;
- исполнительные производства;
- размер удержаний;
- наличие защищённых доходов;
- право на сохранение прожиточного минимума.
По обычным исполнительным документам из зарплаты может удерживаться не более 50% после налогов.
Гражданин также может потребовать сохранения прожиточного минимума на одном из счетов в порядке, установленном законом.
Само исполнительное производство не означает банкротство.
Если долг один и доход позволяет постепенно его погашать, иногда человек справляется и без процедуры.
Проблема начинается, когда исполнительных производств несколько, удержания идут годами, а сумма задолженности практически не уменьшается.
Способ 5. Банкротство физического лица
Банкротство — вариант для ситуации, когда проблема уже не временная, а объективная.
Например:
- долгов несколько;
- платить по графику невозможно;
- реструктуризация не помогает;
- новые займы берутся для закрытия старых;
- приставы уже взыскивают деньги;
- стоимость обязательств несоразмерна доходу и имуществу.
Самостоятельно обратиться в суд можно и при долге меньше 500 тысяч рублей, если уже очевидно, что гражданин не способен исполнять обязательства и есть признаки неплатёжеспособности или недостаточности имущества.
Для части граждан доступно внесудебное банкротство через МФЦ при долге от 25 тысяч до 1 млн рублей и наличии установленного законом основания.
Какой способ выбрать
Главная ошибка — искать универсальное решение.
Человеку, который временно потерял часть зарплаты, может хватить кредитных каникул.
Семье с устойчивым доходом и дорогими кредитами иногда подходит рефинансирование.
При одном исполнительном производстве можно наладить выплаты и защитить прожиточный минимум.
А человеку с пятью кредитами, МФО и отсутствием свободного дохода новый график может уже не помочь.
Поэтому сначала нужен финансовый диагноз, а не конкретная услуга.
Чего не стоит делать при долгах
Не брать новый дорогой заём без расчёта.
Не скрываться от банка и суда.
Не переводить имущество родственникам только для того, чтобы кредиторы его не нашли.
Не верить обещаниям: «спишем 100% долгов без рисков» до анализа документов.
И не ждать, пока один кредит превратится в несколько исполнительных производств.
Начните с расчёта
Если долговая нагрузка стала тяжёлой, первое решение не обязательно должно быть радикальным.
На бесплатной консультации в Едином Центре Защиты можно сопоставить сумму долгов, доход, имущество и текущие платежи.
После этого станет понятно, что рациональнее именно в вашей ситуации: восстановить выплаты, договариваться с кредиторами, использовать кредитные каникулы, реструктурировать задолженность или рассматривать банкротство.
Главное — не решать проблему новым долгом только потому, что старый платёж наступает завтра.